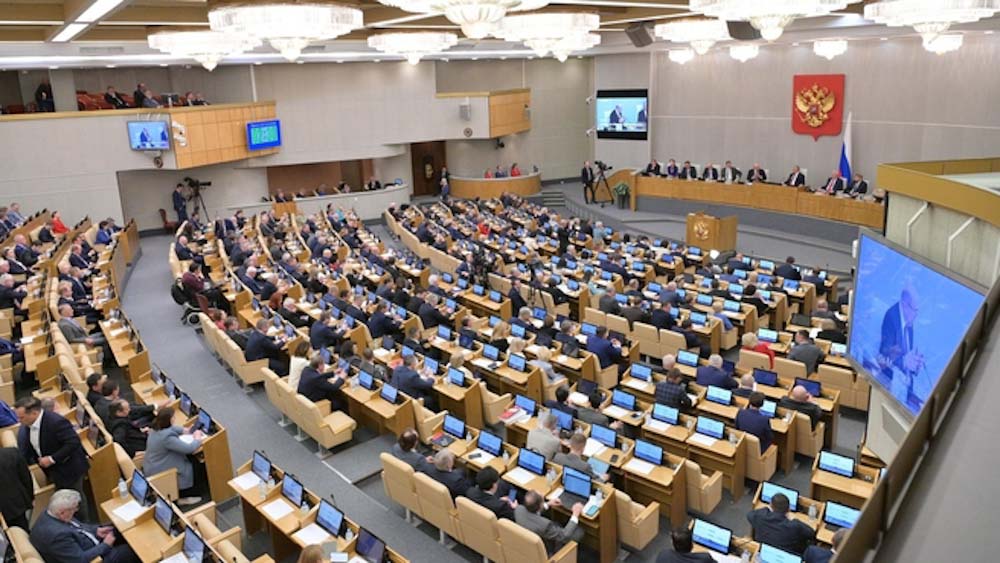
Rusya Devlet Dumasının Bütçe ve Vergiler Komitesi, aşırı kazanç vergisi tasarısında şirketlerin mali durumlarının ve kârlılık düzeylerinin dikkate alınmasını önerdi.
Rusya Parlamentosunun alt kanadı Devlet Dumasının Bütçe ve Vergiler Komitesi, aşırı kazanç vergisine ilişkin yasa tasarısının ikinci okumaya hazırlanması sırasında vergi mükelleflerinin mali durumlarının, mevcut kârlılık düzeylerinin ve vergiyi fiilen ödeme imkânlarının göz önünde bulundurulması seçeneğinin görüşülmesini önerdi. Öneri, komitenin yasa tasarısına ilişkin değerlendirme raporunda yer aldı.
Rusya hükümeti, “Aşırı Kazanç Vergisi Hakkında” başlıklı yasa tasarısını (No. 618-9) 30 Eylül’de bütçe paketi kapsamında Devlet Dumasına sundu.
Tasarıya göre vergi, demir ve demir dışı metal cevherleri, değerli metaller ve kimya sanayisine yönelik maden hammaddeleri çıkaran şirketlerden alınacak. Vergi, söz konusu madenlerin 2026-2028 yıllarındaki ortalama dünya fiyatlarının ruble cinsinden 2025 seviyesini yüzde 10’dan fazla aşması durumunda uygulanacak.
Vergi matrahı, çıkarılan maden miktarı ile fiyatın belirlenen seviyeyi aşan kısmının çarpılmasıyla hesaplanacak. Vergi oranı yüzde 30, altın için ise yüzde 20 olacak.
Ödenecek vergi tutarı, her bir maden türünden elde edilen satış hasılatının yüzde 15’inden maden çıkarma vergisi düşülerek hesaplanan tutarla sınırlandırılacak.
Verginin 2027-2029 yıllarında ödenmesi gerekecek. Tasarıda taksitli ödeme imkânı da öngörülüyor.
Bütçe tasarısının gerekçe notuna göre, söz konusu vergiden yıllık 200 milyar ruble gelir elde edilmesi bekleniyor.
Komiteden düşük kârlı ve zarar eden şirketler için uyarı
Komitenin değerlendirme raporunda şu ifadelere yer verildi:
“Yasa tasarısının ikinci okumaya hazırlanması sırasında, vergi yükümlülüğünün tutarının belirlenmesinde mükelleflerin mali durumlarının, mevcut kârlılık düzeylerinin ve aşırı kazanç vergisini fiilen ödeme imkânlarının dikkate alınması seçeneğinin değerlendirilmesi öneriliyor. Böylece aşırı kazanç vergisinin, düşük kârlılıkla çalışan ve zarar eden madencilik şirketlerinin ekonomik faaliyetlerini sürdürmelerinin önünde engel oluşturması önlenebilecek.”
Komite, tasarıda vergilendirmenin şirketlerin fiilî mali sonuçlarına değil, çıkarılan madenlerin değerindeki artışa dayandığına dikkat çekti.
Raporda, dünya piyasalarında fiyatların yükselmesinin şirketlerin fiilen elde ettiği geliri tek başına gösteremeyeceği belirtildi. Bunun gerekçesi olarak madencilik ve işleme maliyetlerinin, satış koşullarının, döviz kuru dalgalanmalarının ve kârı etkileyen diğer faktörlerin hesaba katılmaması gösterildi.
Ayrıca dünya piyasalarında fiyatların yükselmesinin, özellikle mevcut jeopolitik koşullarda, şirketlerin hammaddelerini bu fiyatlardan satabilecekleri anlamına gelmediği vurgulandı.
Vergi ödeme takvimi ve hukuki düzenlemelere ilişkin sorunlar
Komitenin değerlendirmesine göre, vergi mükellefleri 2027 yılında ödeme yükümlülüklerini zamanında yerine getiremeyebilir.
Tasarı uyarınca verginin en geç 28 Nisan’da ödenmesi, vergi beyannamesinin ise en geç 25 Nisan’da sunulması gerekiyor.
Ancak tasarıya ilişkin belgelere göre, ortalama dünya fiyatlarının belirlenmesine yönelik usulleri düzenleyen Rusya Federal Anti-Tekel Servisinin (FAS) ve vergi beyannamesi formunu belirleyen Rusya Federal Vergi Servisinin (FNS) ilgili emirleri, yasanın kabul edilmesinden itibaren beş ay içinde hazırlanacak.
Yasa tasarısının öngörülen kabul tarihi dikkate alındığında, bu beş aylık süre Nisan 2027’nin sonunda dolacak.
Komitenin raporunda, ilgili düzenlemelerin önceden yayımlanmaması durumunda vergi mükelleflerinin 25 Nisan 2027 tarihine kadar beyanname verme yükümlülüklerini yerine getiremeyecekleri belirtildi.
Komite ayrıca, tasarıda vergi döneminin belirlenmemiş olması nedeniyle önerilen vergi sisteminin Rusya Vergi Kanunu’nun gereklerine uygunluğundan da şüphe duyduğunu ifade etti.
Bunun yanı sıra tasarıda vergilendirilecek madenler arasında osmiyum bulunmamasına rağmen, bu metalin fiyatının yeniden hesaplanmasına ilişkin bir düzenlemeye yer verildiğine dikkat çekildi.
Komite, bütün bu değerlendirmelere rağmen yasa tasarısını destekleyerek ilk okumada kabul edilmesini tavsiye etti.
Tasarı, 29 Ekim’de Devlet Dumasının genel kurul toplantısında ele alınacak.